Blog · Toiture
Assurance décennale couvreur : ce qu’elle couvre vraiment
L’assurance décennale d’un couvreur est le contrat qui le couvre, lui, pour la responsabilité qu’il porte pendant dix ans après la réception de vos travaux. Elle est obligatoire avant l’ouverture du chantier. Pour vous, propriétaire, elle se traduit par une garantie concrète : si un désordre grave apparaît sur votre toiture dans cette période, une assurance est là pour financer la réparation. Voici ce qu’elle couvre, ce qu’elle ne couvre pas, comment vérifier l’attestation de votre artisan et quoi faire en cas de problème.
En bref
- La décennale dure dix ans et court à partir du lendemain de la signature du procès-verbal de réception des travaux.
- Elle vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, pas l’usure normale ni l’entretien courant.
- Seuls les travaux déclarés dans le contrat de l’artisan sont couverts : vérifiez que l’attestation mentionne la couverture, la zinguerie ou la pose de fenêtres de toit selon votre projet.
- L’attestation doit être jointe au devis et aux factures. Contrôlez l’assuré, l’assureur, la période de validité, les activités garanties et la territorialité.
- Les Compagnons Nogentais, couvreurs à Nogent-sur-Oise, interviennent avec une assurance décennale dans un rayon de 50 km.
Table des matières
- Assurance décennale et garantie décennale : deux faces d’un même mécanisme
- Quels dommages de toiture la décennale couvre-t-elle ?
- Combien de temps dure la garantie, et à partir de quand ?
- Comment vérifier l’attestation d’un couvreur avant le chantier
- Les travaux de toiture qui entrent dans le champ d’un devis décennal
- Dommages-ouvrage : l’assurance du propriétaire
- Que faire si un désordre apparaît après les travaux ?
- Notre point de vue de couvreurs sur la décennale
- Faire estimer votre toiture dans l’Oise
- Questions fréquentes
- Sources
Assurance décennale et garantie décennale : deux faces d’un même mécanisme
On mélange souvent les deux expressions, et les deux existent bien.
- La garantie décennale est la responsabilité que la loi fait peser sur le constructeur. Elle protège le maître d’ouvrage, c’est-à-dire vous, et les propriétaires successifs contre les dommages apparus dans les dix ans suivant la réception.
- L’assurance décennale est le contrat que le couvreur souscrit pour pouvoir assumer cette responsabilité financièrement. C’est elle que l’on vous demande de vérifier sur l’attestation.
Côté artisan, l’obligation est claire : un couvreur dont la responsabilité décennale peut être engagée doit souscrire cette assurance avant les travaux, quelle que soit sa forme juridique. Un salarié, lui, est couvert par l’assurance de son employeur. Le Code des assurances précise qu’à l’ouverture du chantier, toute personne dont la responsabilité décennale peut être engagée doit justifier de cette souscription.
Si le professionnel n’est pas assuré, il s’expose à une sanction pénale pouvant aller jusqu’à 75 000 € d’amende et six mois d’emprisonnement, et il peut devoir réparer le préjudice à ses frais. Pour un propriétaire, c’est surtout un risque de se retrouver sans recours solide le jour où un désordre apparaît.
Quels dommages de toiture la décennale couvre-t-elle ?
La règle tient en deux critères. La garantie vise les désordres qui compromettent la solidité de la construction ou la rendent impropre à sa destination. Elle porte sur des dommages non décelables au moment de la réception, par exemple un défaut de charpente susceptible de provoquer son effondrement.
En toiture, cela concerne typiquement des situations où la fonction première, protéger la maison de l’eau et tenir sur la structure, n’est plus assurée :
- une infiltration récurrente liée à une pose défectueuse de la couverture qui rend une pièce inutilisable ;
- un défaut d’étanchéité au niveau d’une fenêtre de toit, d’un solin ou d’un raccord de cheminée dont les conséquences touchent la structure ou l’habitabilité ;
- une couverture dont la fixation insuffisante met en cause la solidité de l’ouvrage.
La garantie peut aussi jouer pour un élément d’équipement indissociable de la construction lorsque sa solidité est affectée. Que le désordre relève ou non de la décennale dans votre cas précis, c’est l’assureur, et en dernier ressort le juge, qui l’apprécie : un désordre est qualifié selon sa gravité et son origine, pas selon la seule couleur de la tache au plafond.
Ce qui reste hors du champ de la décennale
Trois situations reviennent souvent :
- Les travaux non déclarés. Les travaux non déclarés dans le contrat d’assurance du constructeur ne sont pas couverts. Un couvreur assuré pour la couverture mais pas pour la zinguerie ou l’étanchéité ne vous protège pas sur ces postes.
- Les causes extérieures. L’assurance dommages-ouvrage ne couvre pas les dommages provoqués par une cause étrangère : force majeure, fait d’un tiers ou faute du maître d’ouvrage.
- Certains ouvrages exclus par la loi, comme des infrastructures maritimes, fluviales, routières, ferroviaires, énergétiques ou de télécommunications, sauf lorsqu’ils sont accessoires à un ouvrage soumis à l’obligation. Cela ne concerne pas une toiture de maison.
Côté pratique, un entretien régulier reste votre meilleur allié : il évite que de petites dégradations (tuiles déplacées, gouttière encrassée, solin fissuré) ne deviennent des désordres plus lourds. Notre page entretien et démoussage de toiture détaille ce que nous contrôlons.
Combien de temps dure la garantie, et à partir de quand ?
La durée est de dix ans. Le point de départ est la réception des travaux : le délai commence le lendemain de la signature du procès-verbal de réception. D’où l’importance de ce document.
Quelques réflexes qui en découlent :
- Signez un procès-verbal de réception écrit, daté, avec ou sans réserves. Il fixe le départ des dix ans.
- Formulez vos réserves par écrit si vous constatez un défaut visible le jour de la réception (tuile cassée, finition de solin irrégulière).
- Conservez devis, factures, attestation et procès-verbal ensemble, dans un même dossier. En cas de revente, ces pièces rassurent l’acheteur, qui bénéficie de la garantie pour la durée restante.
Pour un propriétaire qui rénove une toiture entière, c’est un horizon rassurant : un chantier réceptionné aujourd’hui reste couvert pour les désordres graves pendant une décennie.
Comment vérifier l’attestation d’un couvreur avant le chantier
La vérification prend dix minutes et se fait avant la signature du devis. Le principe : demandez l’attestation avant l’ouverture du chantier et contrôlez qu’elle comporte toutes les mentions obligatoires. Elle doit d’ailleurs être jointe aux devis et aux factures.
La check-list de l’attestation
| Mention à contrôler | Ce que vous cherchez |
|---|---|
| Identité et adresse de l’assuré | Le nom et l’adresse correspondent à l’entreprise qui signe votre devis |
| Numéro de contrat | Il est présent et lisible |
| Assureur | Son identité est clairement indiquée |
| Période de validité | Elle couvre la date d’ouverture de votre chantier |
| Activités garanties | Elles incluent les travaux prévus : couverture, zinguerie, étanchéité, fenêtres de toit |
| Territorialité | Elle inclut la France, et donc votre commune |
Ces points correspondent à ceux que rappelle un assureur du bâtiment dans ses conseils de vigilance : identité et adresse de l’assuré, numéro de contrat, assureur, période de validité, activités garanties et territorialité.
Et en cas de doute sur le document
Si l’authenticité ou la validité de l’attestation vous paraît incertaine, contactez directement l’assureur indiqué et conservez une copie du document. Un numéro de contrat à portée de main suffit généralement pour que l’assureur confirme la situation.
Deux détails méritent votre attention :
- La période de validité : une attestation est établie pour une période donnée. Contrôlez qu’elle est en cours à la date du chantier.
- Les activités garanties : c’est le piège le plus courant. Un chantier mêlant tuiles, gouttières en zinc et fenêtres de toit suppose que ces trois activités figurent sur l’attestation.
Les travaux de toiture qui entrent dans le champ d’un devis décennal
Un projet de toiture dépasse rarement la seule pose de tuiles. Pour chaque poste, assurez-vous qu’il est bien prévu au devis et couvert par l’activité déclarée de l’artisan :
- Rénovation et remplacement de couverture en tuiles, ardoises ou métal : voir notre page rénovation de toiture à Nogent-sur-Oise.
- Réparation après une casse, une tempête ou une fuite localisée : réparation de toiture.
- Zinguerie et gouttières : zinguerie et gouttières.
- Faîtage, rives et solins, points sensibles où l’eau s’infiltre facilement : faîtage et solins.
- Recherche d’infiltrations et étanchéité : étanchéité de toiture.
- Fenêtres de toit : pose et remplacement de fenêtres de toit.
Le réflexe est le même pour tous : le devis décrit précisément les postes, et l’attestation couvre ces activités. Si un poste vous semble absent de l’attestation, c’est le moment d’en parler avec l’artisan, avant le début des travaux.
Dommages-ouvrage : l’assurance du propriétaire
La décennale est l’assurance du professionnel. Il existe une seconde protection, côté propriétaire : l’assurance dommages-ouvrage. Le maître d’ouvrage doit en principe la souscrire avant les travaux de construction ou de rénovation. Elle finance les réparations relevant de la décennale sans recherche préalable des responsabilités, puis l’assureur se retourne contre les responsables.
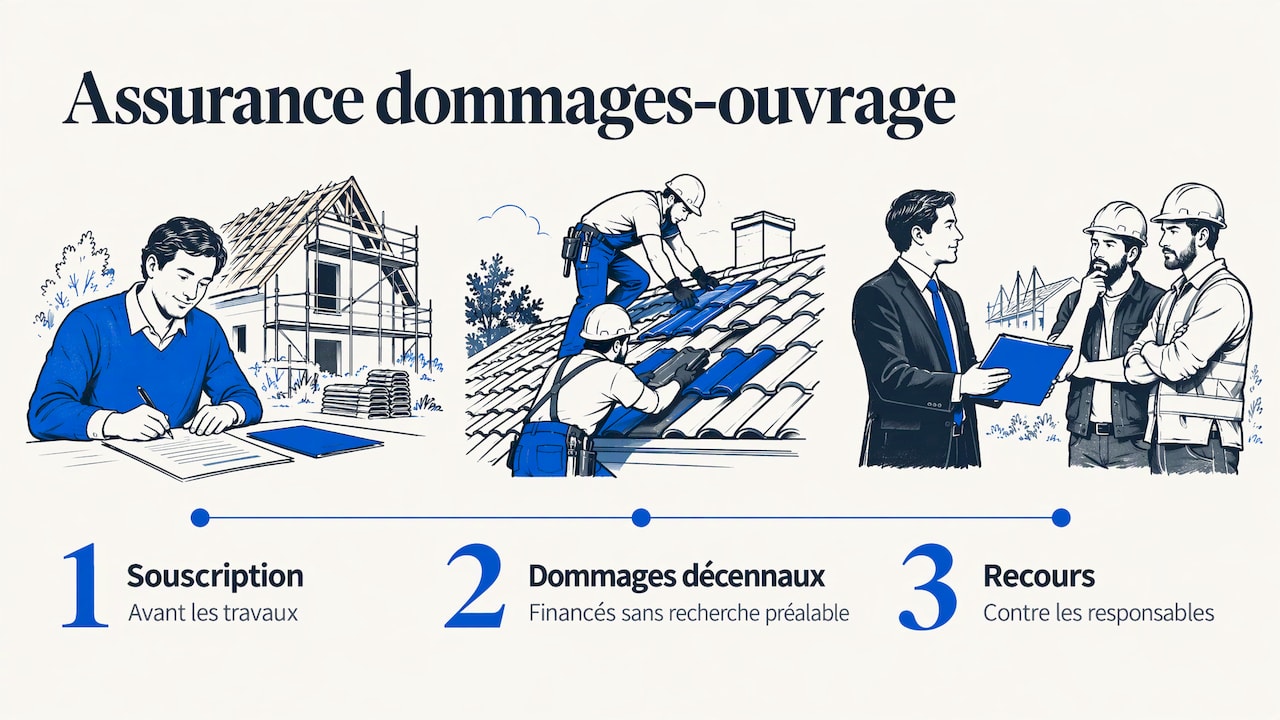
L’intérêt est de ne pas attendre l’issue d’un débat sur la cause du désordre pour faire réparer. Pour un chantier de toiture d’ampleur, renseignez-vous auprès de votre assureur sur cette obligation et sur son application à votre projet. Sa portée dépend de la nature des travaux, et c’est à un conseiller en assurance de vous répondre sur votre cas.
Que faire si un désordre apparaît après les travaux ?
Un plafond qui se tache ou une infiltration qui revient ne signifient pas automatiquement qu’il s’agit d’un sinistre décennal. Dans tous les cas, la méthode reste la même :
- Documentez : photos datées, dates des pluies, étendue des dégâts.
- Prévenez l’entreprise par écrit, de préférence en recommandé, en décrivant le désordre et en rappelant la date de réception.
- Retrouvez vos pièces : devis, factures, attestation, procès-verbal de réception.
- Limitez les dégâts : bâchage provisoire, protection des meubles, sans modifier l’élément en cause avant constat.
- Contactez votre assureur si une dommages-ouvrage a été souscrite : elle permet de lancer la réparation sans attendre la détermination des responsabilités.
L’artisan mis en cause, lui, doit déclarer la réclamation à son propre assureur. Les délais exacts figurent dans son contrat. Pour un litige qui s’enlise, une association de consommateurs ou un conseil juridique vous orientera sur la suite.
Notre point de vue de couvreurs sur la décennale
Chez Les Compagnons Nogentais, nous voyons la décennale comme la conséquence logique d’un travail bien fait, pas comme un simple papier à fournir. Notre approche commence par une observation détaillée de la toiture avant toute intervention : état des tuiles ou des ardoises, zinguerie, faîtage, solins, points d’entrée possibles de l’eau. C’est cette lecture précise qui nous permet d’adapter la solution à chaque situation, plutôt que d’appliquer la même recette partout.
Nous sommes couverts par une assurance décennale : elle protège contre les dommages qui compromettent la solidité de l’ouvrage pendant dix ans. Pour un propriétaire, c’est la garantie que la toiture refaite ou réparée n’est pas un pari. Et nous pensons que cette protection fonctionne d’autant mieux que le chantier est bien décrit : un devis clair, des postes nommés, une réception formalisée.
Notre conseil : quel que soit l’artisan que vous choisissez, lisez l’attestation comme vous liriez le devis. Ce sont deux documents qui doivent raconter la même histoire, celle des travaux que l’on va réellement faire chez vous.
Joran
Faire estimer votre toiture dans l’Oise
Vous préparez une rénovation, une réparation ou un entretien de toiture ? Les Compagnons Nogentais, artisans couvreurs basés à Nogent-sur-Oise, interviennent dans un rayon de 50 km : tuiles, ardoises, couvertures métalliques, gouttières, faîtages, solins, recherche d’infiltrations et fenêtres de toit. Chaque chantier est proposé sur devis, après observation de la toiture.
Décrivez-nous votre projet depuis notre page d’accueil pour obtenir un devis adapté à votre toiture. Vous pouvez aussi parcourir nos réalisations pour voir le type de chantiers que nous menons dans le secteur.
Questions fréquentes
La décennale couvre-t-elle une simple tuile cassée ?
En général, non : la décennale vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Une tuile déplacée par le vent relève plutôt de l’entretien ou d’une réparation ponctuelle. Faire contrôler régulièrement la couverture permet de traiter ces petits désordres avant qu’ils ne s’aggravent.
La décennale suit-elle la maison si je la revends ?
Oui. La garantie protège le maître d’ouvrage et les propriétaires successifs pour les dommages apparus dans les dix ans suivant la réception. Conservez donc le procès-verbal de réception, les factures et l’attestation : ils seront utiles à l’acheteur.
L’attestation est-elle obligatoire sur le devis ?
Oui, l’attestation d’assurance de responsabilité décennale doit être jointe aux devis et aux factures. Elle doit comporter les mentions obligatoires, dont les activités garanties. Vérifiez qu’elles correspondent aux travaux prévus chez vous.
Un couvreur peut-il travailler sans décennale ?
Non, dès lors que sa responsabilité décennale peut être engagée, il doit être assuré avant les travaux. Le défaut d’assurance expose à jusqu’à 75 000 € d’amende et six mois d’emprisonnement. Pour vous, un artisan assuré est la condition d’un recours sérieux en cas de désordre.
Sources
- Garantie décennale des constructeurs, Service Public
- Couvreur : conditions d’accès et d’exercice en France, Service Public Entreprendre
- Assurance dommages-ouvrage (DO), Service Public
- Titre IV : L’assurance des travaux de construction, Légifrance
- Attestations d’assurance : points de vigilance, SMABTP
- Assurance décennale, vérifier si votre artisan est assuré, Cap BTP